EV普及だけでは終わらない、バッテリー循環が次の課題になる理由
EVが増えた先で浮上するバッテリー問題
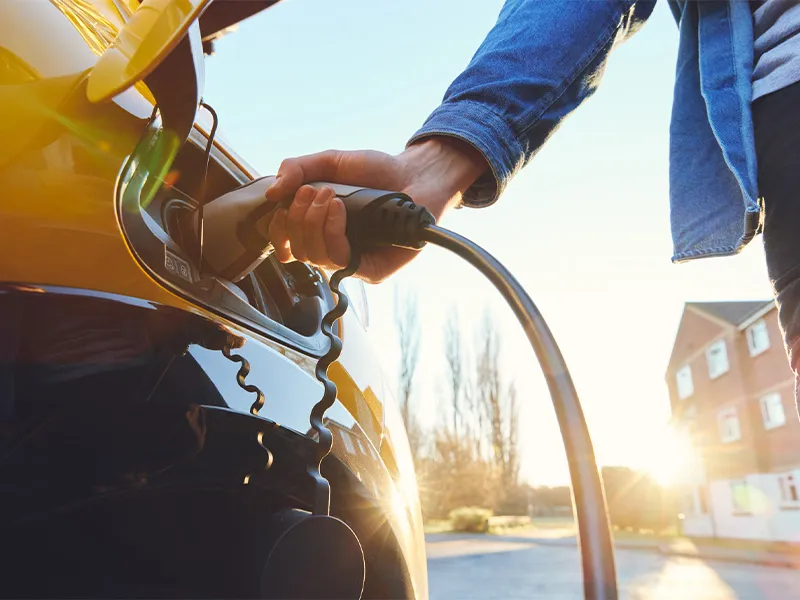
電気自動車(EV)の普及が進むなか、その先にある課題として注目されているのが、使い終えたバッテリーの扱いです。EVバッテリーにはリチウムやニッケル、コバルト、銅など多くの資源が使われています。使用後に廃棄するだけでは、海外から資源を調達し、新しい電池をつくり続ける構造は変わりません。IEA(国際エネルギー機関)の分析では、2030年には世界で約120万個、2040年には約1,400万個のEVバッテリーが寿命を迎える可能性があります。現在はまだ大量廃棄が目立つ段階ではありませんが、2030年代に入れば状況は大きく変わると考えられます。リサイクルは将来の廃棄物対策ではなく、今から準備を進める必要がある産業課題になりつつあります。
ただし、EVの販売台数が増えれば、そのままリサイクル市場も拡大するとは限りません。現在、リサイクルへ回る原料の中心は、使用済みEVよりも電池工場で発生する製造スクラップです。IEAによれば、2030年時点でも利用可能な原料の約3分の2を製造スクラップが占め、寿命を迎えたEVや蓄電池が中心になるのは2035年以降と見込まれています。
2050年には使用済み電池などが利用可能なリサイクル原料の90%以上を占める見通しです。つまり現在は、将来を見越して工場を増やしても、処理する電池が十分に集まらない可能性があります。反対に2030年代後半には廃電池が増え、地域によって処理能力が不足することも考えられるでしょう。この時間差が、循環体制づくりを難しくしています。
リサイクル工場をつくるだけでは循環しない
世界ではすでにバッテリーのリサイクル設備への投資が進んでいます。IEAによると、2023年時点では世界のバッテリー前処理・資源回収能力の約80%が中国に集中していました。公表されている計画が進めば世界の処理能力は大幅に拡大するとみられる一方、2030年ごろまでは実際に回収できる電池が設備能力に追いつかない可能性も指摘されています。その後、EVの廃車が増えてくれば状況は逆転し、欧州や米国などでは処理能力が不足する地域も出てくるでしょう。工場を何カ所つくったかだけでなく、使用済み電池がいつ、どれほど戻ってくるのかまで見通した投資が求められます。
費用の問題もあります。EVバッテリーは重量があり、事故などで損傷していれば発火の危険もあるため、一般的な廃棄物と同じ方法で運ぶことはできません。回収した後も放電、解体、選別、精製といった工程が必要になり、それぞれに費用が発生します。まだ十分な容量が残っている電池なら、すぐに材料へ戻さず、太陽光発電などと組み合わせた定置用蓄電池として再利用する選択肢もあります。ただ、同じ年数使ったバッテリーでも、走行距離や急速充電の頻度、使用された温度環境によって劣化状態は異なります。
電池を集めるだけではなく、状態を確認し、再利用できるものを選び、最後に資源へ戻すところまでつなげる必要があるといえます。
LFPの普及で変わるリサイクルの採算
EVバッテリーの種類が変わっていることも、循環を考えるうえで見逃せません。従来広く使われてきたNMC系電池にはニッケルやコバルトなどが含まれており、回収した金属を売却することでリサイクル費用を回収しやすい特徴があります。一方、普及が進むLFP(リン酸鉄リチウム)電池は、高価なニッケルやコバルトを使いません。価格を抑えやすく、安全性や寿命にも強みがあるため採用が広がり、2023年時点では世界で導入されたEVバッテリーの約40%を占めました。EVを手頃な価格にするうえではメリットがありますが、使用後に回収できる金属の価値が低いため、リサイクル事業者にとっては利益を確保しにくくなると考えられます。
そこで避けられないのが、処理に必要な費用を誰が負担するのかという問題です。回収した資源を売るだけで採算が取れないのであれば、メーカーが負担するのか、車両価格に含めるのか、行政が支援するのかを決めなければなりません。EUでは市場だけに任せず、再生材を使う側にも具体的な基準を設けています。EU電池規則では、2027年末までの材料回収率としてコバルト90%、ニッケル90%、リチウム50%を設定。2031年8月からは対象となる電池について、コバルト16%、リチウム6%、ニッケル6%など、一定割合以上の再生材を使用することが求められます。回収した資源を再び電池へ戻すところまで市場をつなげる狙いがあるといえるでしょう。
日本は2030年代までに循環体制をつくれるか
日本にとってEVバッテリーのリサイクルは、環境対策だけの問題ではありません。リチウムやニッケルなどの資源を海外からの輸入に頼る日本では、使用済み電池から材料を回収できれば、国内にある資源を繰り返し使える可能性が生まれます。経済産業省は2026年6月、従来の「蓄電池産業戦略」を「蓄電池・電源産業戦略」へ改訂しました。国内で電池を生産するだけでなく、サプライチェーンの強化や資源循環まで視野に入れた取り組みが進められています。電池の材料や製造、使用履歴などの情報を管理する仕組みも、リユースやリサイクルを効率化する基盤として期待されます。
循環体制は少しずつ形になり始めていますが、制度や工場を用意するだけで完成するわけではありません。使用済み電池を確実に集める回収網、安全に運ぶ物流、残存性能を確認する仕組み、再利用する市場、資源へ戻す工場、そして再生材を購入する企業までつながって初めて循環が成立します。
IEAは、回収率が高まれば2050年にリサイクル由来の材料がリチウム、ニッケル、コバルト需要の20~30%を賄える可能性があると分析しています。再生された主要な電池材料は、新たに採掘する場合と比べて温室効果ガス排出量を平均約80%抑えられるとの試算もあります。2030年代に使用済みEVが急増してから仕組みをつくるのでは遅いでしょう。EVバッテリーを処理費用のかかる廃棄物にするのか、それとも国内に残る資源へ変えられるのか。これから数年間の取り組みが、その分かれ目になるのではないでしょうか。
- カテゴリ
- 社会