株・債券・金・不動産、全部持つ必要はあるのか:分散投資の考え方
分散投資は、資産を何種類持つかより「どう組み合わせるか」
投資を始めると、「株式だけでは不安だから、債券や金、不動産にも分けたほうがいい」と聞くことがあります。確かに、一つの資産にお金を集中させると、その価格が下がったときの影響は大きくなります。ただし、投資先を増やせば安心というわけではありません。日本株と米国株を持っていても、世界的な景気悪化が起きれば両方が値下がりする可能性があります。株式と債券を組み合わせても、経済環境によっては同時に下落します。
実際、2022年には米国の代表的な株価指数S&P500が年間で19.4%下落し、米国の幅広い投資適格債券を対象とするブルームバーグ米国総合債券指数も約13%下落しました。株式が下がれば債券が支えてくれるという従来の考え方が、必ずしも通用しないことを示した年でした。
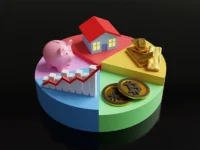
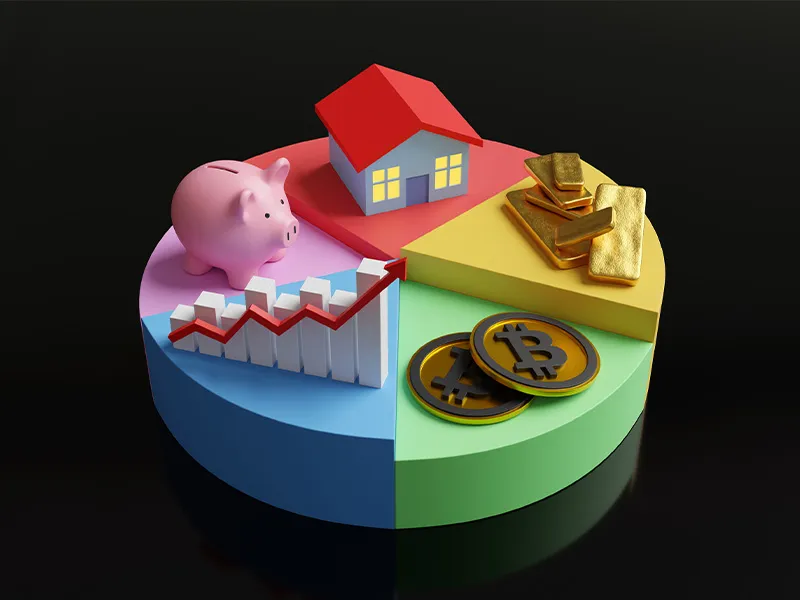
分散投資の目的は、値上がりする商品をたくさん見つけることではなく、資産全体の損失をできるだけ抑えながら、長期的な成長を目指すことにあります。株式は企業の成長によって利益を期待できる反面、景気の影響を受けやすい資産です。債券は比較的安定した利息収入が期待できますが、金利上昇時には価格が下がることも少なくありません。金は金融不安やインフレへの備えとして注目され、不動産は賃料収入などを得られる可能性を持っています。
それぞれ異なる特徴があるため、組み合わせ方によって資産全体の値動きも変わります。分散投資を考える際は、商品数よりも、それぞれがどのような役割を果たすのかを理解することから始めたいところです。
株・債券・金・不動産は、どのくらい持てばいい?
資産配分を考えるうえで、中心になりやすいのは株式と債券です。株式は長期的な資産成長を目指す役割、債券は株式に比べて値動きを抑える役割を担います。金や不動産は、その組み合わせを補う選択肢と考えるとわかりやすいでしょう。
金は利息や配当を生みませんが、株式市場が不安定なときに異なる値動きを見せる場合があります。不動産は実物を購入する方法だけでなく、少額から投資できるJ-REIT(不動産投資信託)を利用する方法も選べます。ただし、J-REITも市場で売買されるため、株式と同じように大きく値下がりすることがあります。金や不動産を持てば必ずリスクが下がるわけではなく、株式と債券だけで十分な場合も考えられます。
具体的な配分を考えてみましょう。10年以上使う予定のない投資資金が1,000万円ある場合、値上がりを重視する人なら株式80%・債券20%、値動きをある程度抑えたい人なら株式60%・債券30%・金10%、安定性を重視する人なら株式30%・債券50%・金10%・現金10%といった組み合わせが参考になります。いずれも説明のための例であり、最適な割合を示すものではありません。不動産を組み入れるなら、株式などの一部をJ-REITに振り向ける方法も考えられます。
ただし、国内に持ち家がある人は、すでに家計資産の多くを不動産が占めている可能性もあります。投資商品の割合だけでなく、預貯金や住宅を含めた資産全体を見渡すことで、自分に必要な分散の範囲が見えてきます。
資産配分の正解は、年齢よりも「いつ使うお金か」で変わる
同じ50代でも、退職まで十分な時間がある人と、数年以内にまとまった資金が必要な人では、適切な投資割合が異なります。住宅購入や子どもの教育費など、近いうちに使う予定のお金は、値下がりする可能性のある商品に投資しないほうが安心です。生活費の半年から1年分程度を現金で確保する考え方もありますが、必要な金額は収入の安定性や家族構成によって変わります。反対に、15年、20年と長く運用できる資金なら、一時的な価格変動を受け入れながら株式の割合を高める選択も可能です。金融庁が公表するNISA制度では、2024年から年間投資枠が最大360万円、非課税保有限度額が1,800万円となっています。ただし、NISAは利益に対する税負担を軽くする制度であり、投資による損失を防ぐ仕組みではありません。非課税枠を使い切ることより、無理なく投資を続けられる金額を決めるほうが大切です。
資産配分によって、損失の大きさがどの程度変わるのかも確認しておきたいところです。仮に株式が30%下落し、債券や金などほかの資産価格が変わらなかった場合、株式80%の配分では資産全体が24%減少します。1,000万円なら240万円の損失です。一方、株式40%なら資産全体の下落率は12%、損失は120万円となります。もちろん、実際には債券や金も値動きするため、この計算どおりになるとは限りません。それでも、株式の割合を増やすほど大きな値下がりの影響を受けやすくなることは理解できます。資産が一時的に200万円減っても投資を続けられるのか、それとも100万円の損失でも生活に不安を感じるのか。自分が受け入れられる損失額を具体的に想像すると、無理のない配分を判断しやすくなるでしょう。
分散しすぎにも注意、資産配分は定期的に見直す
分散投資を意識するあまり、投資信託を何本も購入してしまう人もいます。しかし、商品名が異なっていても、投資対象が重複しているケースは珍しくありません。全世界株式の投資信託と米国株式の投資信託を両方持つ場合、米国企業への投資割合が高まり、期待したほど地域分散が進まないことも考えられます。金やJ-REITについても、保有する理由が曖昧なまま商品を増やすと、管理が複雑になり、手数料の負担も増える可能性があります。
初心者なら、幅広い地域に投資する低コストの株式インデックスファンドと、国内債券や預貯金を組み合わせる方法から検討してもよいでしょう。金や不動産は、資産全体の偏りを確認したうえで、必要だと判断した場合に加える考え方が現実的です。
一度決めた資産配分を、そのまま何年も放置しないことも大切です。株式60%、債券40%で運用を始めても、株価が大きく上昇すれば株式の割合が増え、当初よりリスクの高い状態になる場合があります。こうした偏りを元の割合に近づける作業を「リバランス」と呼びます。年に1回程度、資産の割合を確認し、必要に応じて積立額の調整や売買を行う方法が考えられます。
ただし、頻繁な売買は手数料や税金の負担につながるため、細かな値動きに反応する必要はありません。分散投資に万人共通の黄金比率はなく、株式、債券、金、不動産をすべて持つことが正解でもありません。資産をどこまで増やしたいかだけでなく、どの程度の損失なら生活を変えずに受け入れられるか。その両方を踏まえて配分を決めることが、長く続けられる投資につながるのではないでしょうか。
- カテゴリ
- マネー