退職金を長く使うためのマネー戦略、一括投資の落とし穴と資金配分
退職金の運用は、老後に必要なお金を計算することから
退職金を受け取ると、銀行から資産運用を勧められたり、投資信託の案内が届いたりすることがあります。まとまったお金を預金に置いたままでよいのか、それとも投資で増やした方がよいのか、迷う人も多いでしょう。ただ、退職金は老後の暮らしを支える大切なお金です。現役時代なら投資で損失が出ても給与や賞与で補えるかもしれませんが、退職後は同じように取り戻せるとは限りません。運用を始める前に、年金で生活費をどこまで賄えるのか、退職金から毎月いくら補う必要があるのかを確認しておきたいところです。
総務省の2025年「家計調査」によると、65歳以上の夫婦のみの無職世帯では、1カ月の可処分所得が約22万2,000円、消費支出が約26万4,000円で、毎月約4万2,000円の不足が生じています。年間では約51万円、25年間なら約1,275万円になる計算です。ただし、これは平均値を使った単純計算であり、将来の物価上昇や医療・介護費用などは含んでいません。仮に自分の家計で毎月5万円不足するなら、65歳から90歳までの25年間で1,500万円が必要になります。退職金が2,000万円あっても、生活費だけで大部分を使う可能性があるとわかれば、運用に回せる金額も変わってくるでしょう。
退職金の一括投資には、購入直後の値下がりという落とし穴も
退職金の運用で注意したいのが、まとまった資金を一度に投資することです。株式や投資信託は日々価格が変動するため、購入した直後に相場が大きく下がる場合もあります。仮に1,000万円を一括投資し、価格が20%下落すると、資産の評価額は800万円になります。元の1,000万円に戻すには、そこから25%の値上がりが必要です。長期的に相場が回復する可能性はあっても、その途中で生活費や住宅修繕費が必要になれば、値下がりした状態で売却しなければならないかもしれません。退職後の投資では、価格の下落だけでなく、お金を使う時期と下落が重なることにも注意が必要です。
一方、一括投資が必ず不利というわけではありません。投資した後に相場が上昇すれば、早く購入した方が利益を得やすくなります。購入時期を分ける分割投資は、高値で全額を買うリスクを抑えられるものの、相場が上がり続けた場合には利益が小さくなることもあります。分割投資だから損失を防げるわけではなく、購入後に市場全体が下落すれば資産は減少します。金融機関が勧める退職金向け商品についても、特別金利の適用期間や投資信託の手数料などを確認したいところです。退職金というまとまった資金を前にしても、その場で契約を決めず、商品の仕組みを理解してから判断する方が安心でしょう。
退職金2,000万円ならどう分ける?生活費から考える資金配分
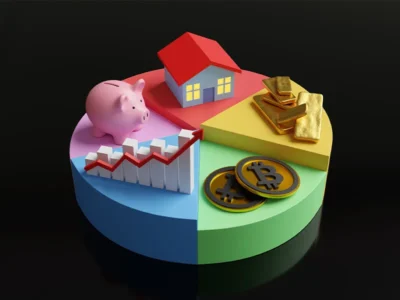
退職金を分ける際は、何年後に使うお金なのかを基準にすると整理しやすくなります。毎月の生活費や急な医療費に備える資金は、普通預金などですぐに引き出せる状態にしておきます。数年以内に使う予定の住宅修繕費や車の買い替え費用には、定期預金や個人向け国債なども候補になります。個人向け国債は発行から原則1年間は中途換金できないため、すぐに必要になるお金とは分けておく必要があります。残った資金のうち、長期間使う予定のない部分を投資に回す方法なら、相場が下がったときにも慌てて売却する状況を減らせると考えられます。
仮に退職金が2,000万円で、年金収入だけでは毎月5万円不足するとしましょう。65歳から90歳までの25年間では、生活費の不足分だけで1,500万円になります。さらに住宅修繕費や医療費などとして300万円を確保するなら、残る200万円が運用を検討できる金額の目安です。ただし、これは物価変動や運用損益を考慮しない単純な試算であり、200万円すべてを投資すべきという意味ではありません。ほかに預貯金がある人や年金収入が多い人なら、運用に回せる金額は増える可能性があります。反対に、賃貸住宅で家賃の負担が続く場合や、介護費用が心配な場合は、現金を多めに残す判断も必要になるでしょう。決まった割合に合わせるのではなく、自分の家計から逆算することが基本です。
老後のマネー管理は、無理に増やさず長く使えることを優先
退職金の運用先としては、預金や個人向け国債に加え、国内外の株式や債券に分散する投資信託などが考えられます。2024年に始まった新NISAでは、年間投資枠が最大360万円、非課税保有限度額が1,800万円となり、非課税保有期間に期限は設けられていません。ただし、NISAは運用益に対する税負担を軽くする制度であり、元本を保証する仕組みではありません。年間の投資枠を無理に使い切る必要もなく、生活費を確保したうえで少額から始める方法も選べます。一方、預金だけに資産を集中させると、物価上昇によってお金の実質的な価値が下がる可能性もあるため、預金と投資のバランスを考えることが望ましいでしょう。
退職金を受け取ったら、まず年金見込額と毎月の生活費を確認し、90歳や95歳までの支出を大まかに計算してみるとよいでしょう。次に、住宅の修繕や医療・介護などに備えるお金を確保し、残った資金の中から運用額を決めます。投資を始めた後も、年に一度は資産の残高と生活費を見直し、必要に応じて配分を調整することが役立ちます。老後は旅行や趣味を楽しむ時期でもあり、退職金を増やすことばかりに意識を向ける必要はありません。必要なときに使えるお金を残しながら、余裕のある資金を無理なく運用する。そんなマネー管理が、退職金を長く活用するための現実的な方法ではないでしょうか。
- カテゴリ
- マネー